
Privatización de ENARSA
Un mapa puede parecer accesible pero conviene recorrerlo.
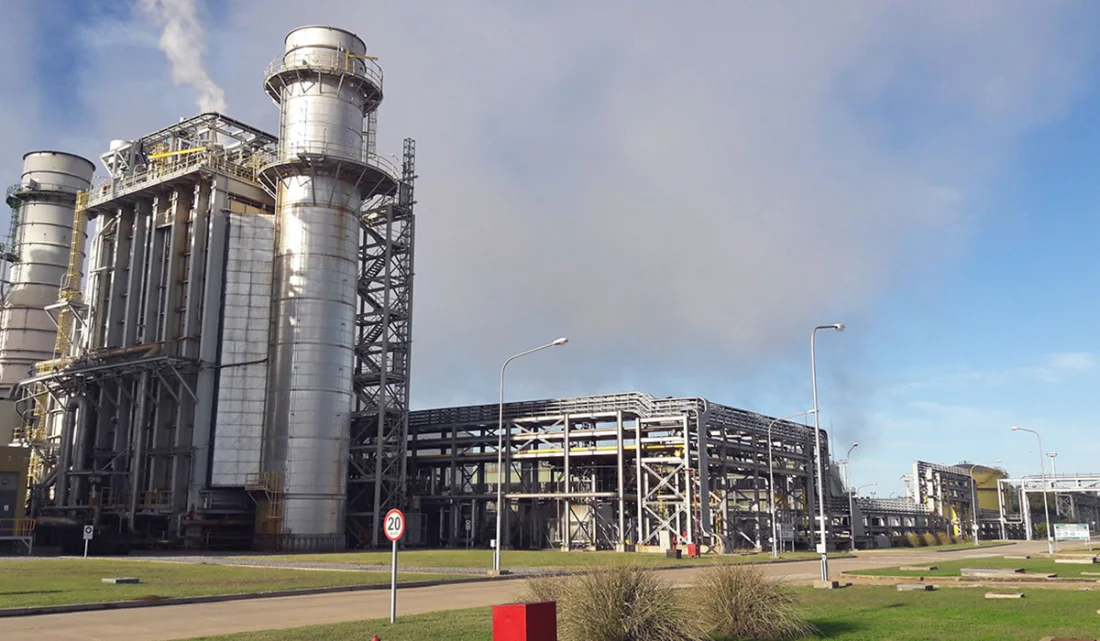
El ecosistema energético es, si se quiere, un mapa a recorrer. El comprador del 65,01% que ENARSA tiene en Termoeléctrica Manuel Belgrano (TMB) y del 68,83% que tiene en Termoeléctrica José de San Martín (TSM) no competirá solo contra los otros oferentes.
El artículo 4 del Decreto 1107/2026, publicado el lunes 28 de septiembre, establece que los pliegos deben contemplar los derechos de preferencia que los estatutos de ambas sociedades otorgan a los accionistas que ya forman parte de ellas.
Esos accionistas son los generadores que en 2004 aportaron sus acreencias al fondo que financió las dos centrales, como Shale24 reconstruyó cuando el Gobierno sumó Belgrano y San Martín al paquete privatizador.
El mapa del tramo privado
Hay que mirar la secuencia. En marzo de 2021, el Estado suscribió sus acciones en las dos sociedades, que el decreto cuantifica en 65,01% de TMB y 68,83% de TSM. El tramo privado quedó en 34,99% de TMB y 31,17% de TSM, repartido entre catorce generadores del mercado eléctrico.
Central Puerto es el mayor de ellos. Según su informe anual ante la Comisión de Bolsa y Valores de Estados Unidos (SEC, por sus siglas en inglés), tiene en forma directa el 10,83% de TMB y el 9,63% de TSM. Central Costanera, que Central Puerto controla desde que en febrero de 2023 le compró a Enel el 75,7%, suma otro 1,89% y 1,68%. En conjunto, el grupo declara 12,72% de TMB y 11,31% de TSM, poco más del 36% del tramo privado en cada sociedad.
Para el resto de los socios, la referencia pública es la composición que el Ente Nacional Regulador de la Electricidad (ENRE) publicó en su Informe Anual. Las cifras que siguen aplican esos porcentajes al tramo privado actual y son aproximadas.
Le siguen AES Argentina Generación, con el 20,17% del tramo (alrededor de 7,1% de TMB y 6,3% de TSM), e Hidroeléctrica El Chocón, con el 18,85% (6,6% y 5,9%). El registro asigna esas acciones a la sociedad, que en 2016 formaba parte del grupo Enel.
En 2016, el ENRE agrupaba bajo Pampa Energía a Petrobras Argentina (8,84% del tramo), Central Piedrabuena, Central Térmica Güemes y las mendocinas Hidroeléctrica Los Nihuiles (4,5%) e Hidroeléctrica Diamante (2,4%), que en conjunto sumaban el 15,91% del tramo. El resto se repartía entre Duke Energy Cerros Colorados (6,37%), Hidroeléctrica Ameghino (1,45%), Central Dock Sud (1,42%) y dos tenedores menores.
Central Puerto, ubicado de los dos lados
Central Puerto tiene con las dos centrales una relación que va más allá del paquete accionario.
Según sus estados contables, la compañía participa en la gestión y la operación de las plantas de Belgrano y San Martín a través de esas sociedades, y en octubre de 2006 prendó a favor de la Secretaría de Energía el 100% de sus acciones en TMB y TSM como garantía de sus obligaciones con los fideicomisos del fondo.
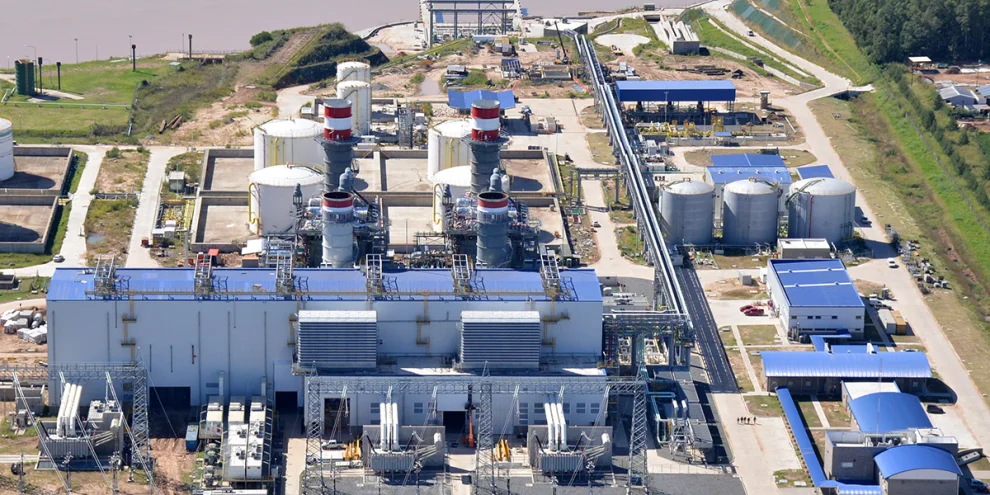
La compañía controla además, con el 55,89%, Central Vuelta de Obligado, la tercera central de ciclo combinado nacida de las acreencias de los generadores. Con la potencia que informa la compañía (873 MW en Belgrano, 865 MW en San Martín y 816 MW en Vuelta de Obligado), una compra de los dos paquetes de ENARSA dejaría bajo control de un mismo grupo 2.554 MW de ciclos combinados, todos sobre el corredor que va de Campana a Timbúes.
El antecedente de Dock Sud y lo que dice el pliego
La preferencia estatutaria ya definió una venta en el mercado eléctrico, y Central Puerto estuvo del lado que perdió. En febrero de 2023 acordó con Enel la compra del 41,2% de Central Dock Sud por u$s 54 millones. La operación estaba sujeta a que los otros accionistas no ejercieran su preferencia. YPF Luz y Pan American Sur la ejercieron, lo que obligó a transferirles las acciones al mismo precio y en las mismas condiciones pactadas con Central Puerto, según informó Enel Américas.
En la venta de Citelec, la controlante de Transener, pasó lo contrario. Antes de que ENARSA vendiera su parte, Pampa Energía resignó la preferencia y el derecho de acompañamiento como condición previa al concurso, y la puja se definió entre tres oferentes. Central Puerto quedó segunda, con u$s 301 millones contra los u$s 356 millones del consorcio de Genneia y Edison. En Belgrano y San Martín, el decreto preserva la preferencia de los socios.
El decreto fija la regla general y deja la mecánica al Ministerio de Economía, que dictará las normas operativas con la Agencia de Transformación de Empresas Públicas. Tres definiciones del pliego pesan sobre el valor de la oferta de un tercero: si la preferencia se ejerce a prorrata entre los socios que la invocan, si alcanza a cada sociedad por separado y en qué plazo tiene que ejercerse después de conocida la mejor oferta.
Para un fondo o un generador que hoy no está en el capital, el cálculo arranca por la capacidad financiera de los socios. Igualar el paquete de ENARSA en TMB exige comprar un porcentaje cinco veces mayor que el que Central Puerto tiene hoy junto con Costanera, y más de nueve veces el de AES. Con Dock Sud como precedente, la oferta de un tercero puede terminar fijando el precio al que se quede un socio.