
Deuda subsoberana

La Provincia de San Juan colocó u$s 600 millones en el mercado internacional con un bono que vence en 2035, paga un cupón anual de 9,55% y se rige por la ley de Nueva York.
Según informó el Gobierno provincial, las ofertas sumaron u$s 1.037 millones, presentadas por 67 fondos e inversores, y de ese total unos u$s 360 millones fueron órdenes de inversores locales. La provincia tomó el monto máximo que le había autorizado la Legislatura.
Es la primera colocación de San Juan en el exterior en 27 años. El anuncio de julio ya había fijado a JP Morgan y Santander como colocadores y el marco de la ley habilitante, que afecta los recursos de coparticipación de la Ley 23.548. El título paga intereses cada seis meses y devuelve el capital en tres cuotas: 33% en 2033, 33% en 2034 y 34% en 2035.
Cupón y rendimiento
El 9,55% es la tasa que San Juan pagará sobre el valor nominal del bono. El costo efectivo depende además del precio al que se vendió: según Bloomberg, el rendimiento pactado fue de 9,875%, lo que indica que el título se colocó por debajo de la par. Para la provincia, la tasa que mide cuánto le cuesta endeudarse es esa y no el cupón.
El Gobierno provincial presentó el resultado en comparación con la Nación. Con el bono del Tesoro de Estados Unidos a diez años en 5,15% y el riesgo país en 567 puntos básicos, el costo teórico para la Argentina sería de 10,82%, por encima del 9,55% de San Juan. La lectura oficial es que el mercado percibe a la provincia como un riesgo menor que el soberano.
El 10,82% es la suma de esos dos valores. El riesgo país que calcula JP Morgan mide el diferencial de los bonos soberanos argentinos contra títulos del Tesoro de plazos comparables, no contra el de diez años en particular, y la comparación oficial lo enfrenta con un cupón. Con el rendimiento de 9,875%, la distancia frente al 10,82% baja de 127 a 94,5 puntos básicos.
La ventaja sobre la referencia soberana existe, aunque es menor que la que muestra el Gobierno. Lo que la suma no mide es cuánto pagó San Juan frente a otra provincia.
El bono de Córdoba como vara
El comparable más cercano es Córdoba, que el 27 de enero colocó u$s 800 millones con el bono PDCAR 2035: nueve años, ley de Nueva York y amortización en tres cuotas en 2033, 2034 y 2035, el mismo calendario que el título sanjuanino. Según el comunicado del Gobierno cordobés, el cupón fue de 8,6%.
Con bonos de igual plazo y calendario, San Juan pagó 95 puntos básicos más de cupón que Córdoba. Esa diferencia es menor que lo que se movió el mercado entre una fecha y otra. El bono del Tesoro de Estados Unidos a diez años pasó de 4,24% el 27 de enero a 5,11% el 23 de septiembre, según la Reserva Federal de St. Louis, y el riesgo país de JP Morgan cerró en 494 puntos el día de la colocación cordobesa y en 578 el de la sanjuanina. Medida contra ese movimiento, la tasa de San Juan no refleja un castigo propio: la provincia pagó más porque salió en un mercado más caro.
La composición del libro aporta otro dato. Las órdenes locales equivalen al 35% de la demanda total, y las del exterior rondaron los u$s 677 millones. La cifra corresponde a órdenes, no a adjudicaciones, por lo que no mide cuánto del bono quedó en manos de inversores argentinos.
La minería como argumento de crédito
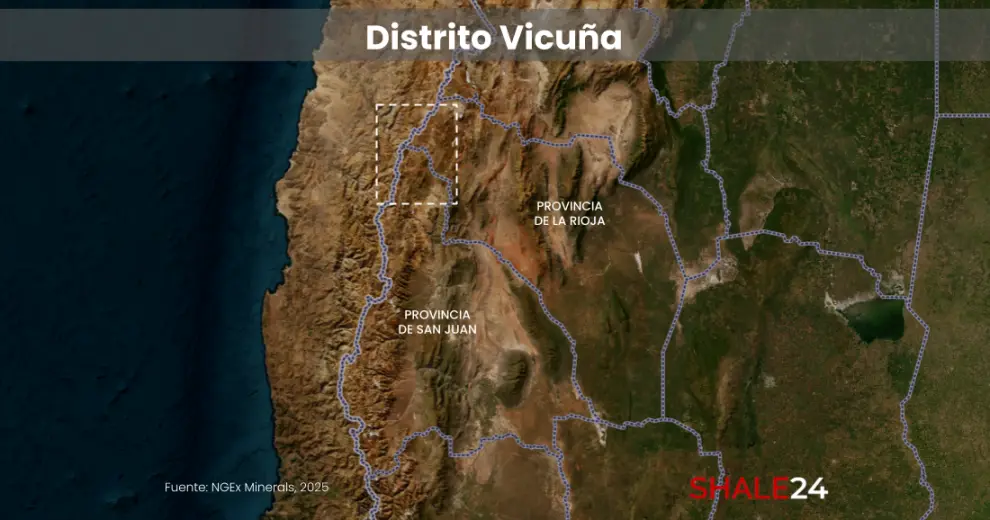
San Juan presentó ante los inversores una provincia con deuda baja y un ciclo de inversión en cobre por delante. En ese ciclo figuran Vicuña, el primer proyecto de cobre en ingresar al RIGI como Proyecto de Exportación Estratégica de Largo Plazo, y Los Azules, cuya controlante prepara su salida a la bolsa de Toronto. En julio, Shale24 informó que Vicuña construye el corredor norte de acceso a Josemaría y negocia con la provincia un acuerdo sobre regalías, fideicomisos de infraestructura y adelantos para obras.
El ministro de Economía, Roberto Gutiérrez, explicó ante los fondos que el dinero tendrá asignación específica a obra pública e inversiones de capital y que no podrá financiar gasto corriente. La minería sostuvo el crédito, pero no es el destino exclusivo de los fondos.
El gobernador Marcelo Orrego celebró el resultado en su cuenta de X: "El mundo confía en San Juan y en el futuro que estamos construyendo".
El costo del regreso quedó fijado en 9,875% a nueve años, el día en que el riesgo país cerró en 578 puntos. La próxima referencia llegará del mercado secundario, cuando el bono empiece a operar y muestre si los inversores sostienen ese rendimiento o lo acercan al de Córdoba.