
Jornada de Gas Natural y GNL 2026
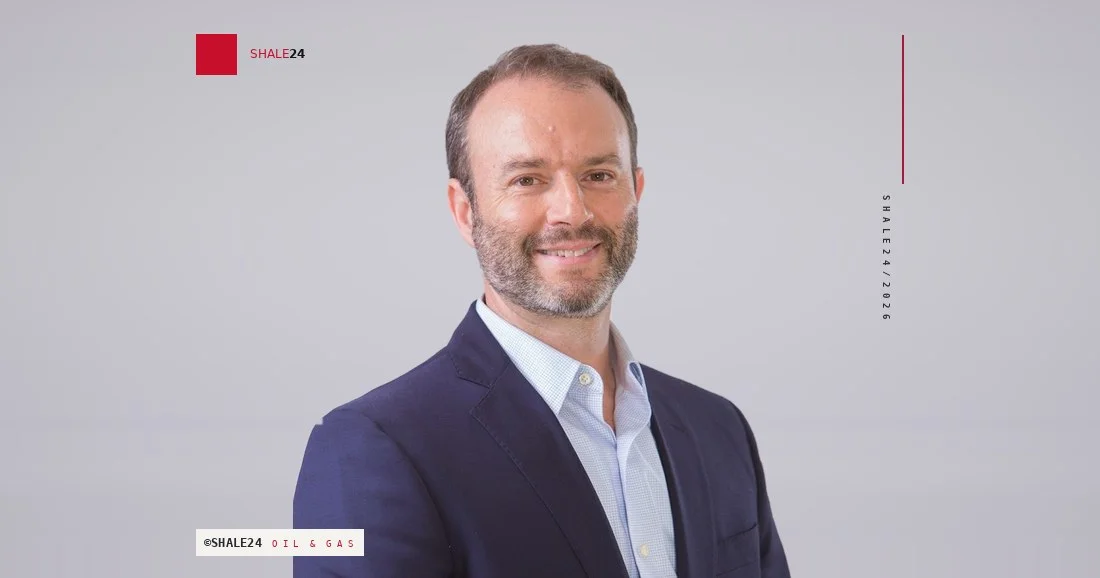
Compañía Mega proyecta procesar y producir un 50% más de líquidos del gas natural (NGL) hacia 2028, con la ampliación de su poliducto entre Loma La Lata y Bahía Blanca como obra principal. Así lo explicó Pablo Popik, gerente de Ingeniería y Desarrollo de Infraestructura de la compañía, durante una jornada dedicada a la monetización de los NGL de Vaca Muerta.
Popik es ingeniero químico por el Instituto Tecnológico de Buenos Aires (ITBA), se desempeña como profesor de grado de Industrialización y Economía de los Hidrocarburos. Ocupó diversas posiciones en YPF, ExxonMobil y Axion Energy, y fue subsecretario de Refinación y Comercialización en el ex Ministerio de Energía y Minería de la Nación.
Mega, cuyos accionistas son YPF (38%), Petrobras (34%) y Dow (28%), cumplió en abril 25 años en la monetización de los líquidos del gas y procesa alrededor del 40% del gas de la Cuenca Neuquina. “Hoy somos el mayor operador de procesamiento criogénico del gas por lejos”, afirmó Popik, y recordó que en sus comienzos el proyecto estuvo entre los mayores procesadores de gas en un solo sitio.
Su exposición se concentró en el tramo previo a la llegada de los grandes proyectos de gas natural licuado (GNL) y de líquidos, que según dijo entrarán en operación entre 2029 y 2031. “¿Cómo llegamos hasta ahí?”, planteó.
El gas que llega a Loma La Lata
Según explicó, el operador de midstream tiene primero un mandato técnico: llevar el gas a las condiciones de transporte que fija la norma NAG-602 del Ente Nacional Regulador del Gas (ENARGAS). A eso se suman los compromisos comerciales, con el etano para la petroquímica y el propano y el butano según contratos.
Hasta hace poco había también mandatos regulatorios, como el Programa Hogar o el suministro de propano por redes. Según Popik, cada vez más esa motivación se desplaza hacia la optimización económica. Un operador que solo acondiciona el gas deja líquidos sin recuperar, uno enfocado en monetizarlos, en cambio, extrae todo lo que permite la tecnología y aun así entrega un gas que supera la especificación, explicó.
Como referencia mostró un gráfico del Golfo de Estados Unidos, con un precio compuesto de los líquidos en torno a los u$s 7 por millón de BTU, frente a unos u$s 3 del gas en Henry Hub. Según explicó, esos precios se mantuvieron estables pese al conflicto en el estrecho de Ormuz, porque tienen su propia dinámica.
La composición del gas que recibe Mega, medida por cromatografía mes a mes, muestra esa oportunidad. Popik aclaró que se trata de lo que efectivamente llega a la planta y que no representa un promedio de Vaca Muerta. El etano supera en algunos casos el 10% molar y el propano se ubica por encima del 4%. En poco más de dos décadas, el contenido de etano y componentes más pesados (C2+) se duplicó y el de GLP y gasolina natural se triplicó.
Cerca del 90% de la producción de la Cuenca Neuquina proviene hoy del no convencional. Esas concentraciones más que duplican los parámetros de diseño originales de la planta. Para un operador que busca monetizar líquidos, eso significa que puede procesar menos gas y recuperar la misma cantidad. A la vez, exige más al sistema y deja valor sin aprovechar mientras la infraestructura no acompañe. Para Popik, eso es “el llamado a la acción para el crecimiento”.
Una restricción del sistema
La planta criogénica de Loma La Lata, en Neuquén, procesa habitualmente entre 35 y 36 millones de metros cúbicos diarios, con registros de 38 millones y una capacidad máxima del orden de 40 millones. La fraccionadora de Bahía Blanca opera dos trenes con una capacidad de alrededor de 7.400 toneladas diarias de etano, propano, butano y gasolina natural, unos 95.000 barriles por día.
El segundo tren, el Nuevo Tren de Fraccionamiento, demandó unos u$s 260 millones dentro de un plan de inversiones de u$s 650 millones para 2023-2028. Fue construido llave en mano por AESA, se puso en marcha en marzo y se inauguró en junio. Antes de su entrada, el sistema trabajaba prácticamente al 100%, con picos del 96% en 2025, y hoy la utilización ronda el 72%.
Ese margen es la base sobre la que la compañía planea crecer, explicó Popik. También precisó que el poliducto de 12 pulgadas y 600 kilómetros que une ambas plantas opera al límite de su capacidad. Mega produce hoy cerca de 5.500 toneladas diarias de líquidos C2+, el objetivo es pasar de unas 4.900 toneladas diarias en 2024-2025 a más de 7.000 en 2028, con una estrategia brownfield que amplía la infraestructura existente para optimizar la inversión y acortar plazos.
La obra central son dos nuevas estaciones de bombeo sobre el poliducto, en General Roca (Río Negro) y La Adela (La Pampa). Llevarán el sistema a cuatro estaciones y sumarán alrededor de un 40% de capacidad hacia fines del año próximo. Según Popik, esa obra permitirá resolver la principal restricción de capacidad del sistema, y la compra de los equipos de bombeo es uno de los desafíos de la ejecución.
El plan incluye además obras para eliminar cuellos de botella en los dos trenes criogénicos de Loma La Lata: la ampliación de los separadores fríos y el refuerzo del piping en el fondo de las torres. También contempla un nuevo slug catcher con capacidad para manejar 500 metros cúbicos diarios de líquidos.
Esta etapa fue aprobada en julio en el marco del Régimen de Incentivo para Grandes Inversiones (RIGI), con una inversión de unos u$s 360 millones y obras en Neuquén, Río Negro, La Pampa y Buenos Aires hasta fines de 2028. Cerca del 80% de la producción incremental irá a exportación, principalmente propano, butano y gasolina natural. El 20% restante irá al mercado local, sobre todo etano para Dow.
La industrialización del etano espera un cambio en el ciclo global
En el panel que siguió a la exposición, la discusión giró hacia la industrialización del etano, que depende del ciclo global de la petroquímica. Se planteó que China tiene capacidad ociosa, con crackers que operan por debajo del 75% de utilización. El Golfo de Estados Unidos ofrece etano y propano a precios muy competitivos, y una logística de buques de gran porte convierte a ese país en el único exportador de etano a escala internacional.
La recuperación del ciclo, que hasta hace poco se esperaba hacia 2030, hoy se proyecta para 2032. Como la construcción de una planta petroquímica demanda unos cinco años, las decisiones de inversión deberían tomarse antes de que el ciclo cambie, se planteó en el panel.
El transporte es la otra limitación. Mega opera el único poliducto que conecta la Cuenca Neuquina con el Atlántico para el traslado de estos líquidos, y dentro de ese ducto el etano compite con el propano y el butano por valor comercial y por la economía del transporte. Para moverlo hay que comprimir la mezcla a presiones muy elevadas, con un mayor costo de inversión y de operación. Por eso, según se explicó, las próximas etapas de expansión de TGS, incluida una eventual capacidad adicional para el etano, son otro factor para la cadena petroquímica.
Popik había abierto su exposición con un pedido: actualizar la foto de la planta que se proyectó al inicio de la jornada, que ya tiene un segundo tren de fraccionamiento, por la de un buque cargando propano y butano para exportación. Algún día también de etano, agregó, una aspiración que dijo compartir con varios de los presentes.