
Aproximación al shale

Durante más de una década, Vaca Muerta combinó un recurso geológico de primer nivel con un entorno poco favorable para la inversión. La formación constituye una de las mayores reservas de petróleo no convencional fuera de Norteamérica, aunque su desarrollo estuvo limitado por un contexto regulatorio y macroeconómico que dificultó la llegada de capital y la expansión de la producción.
A partir de 2016, la implementación de un nuevo marco regulatorio para el sector energético comenzó a generar condiciones más favorables para el desarrollo de los recursos no convencionales, con una mayor previsibilidad para la inversión y una progresiva apertura de la producción argentina al mercado internacional. Este cambio de escenario abrió una oportunidad para desarrollar, a gran escala, el potencial de Vaca Muerta.
En este contexto nació Vista Energy, el primer productor independiente enfocado exclusivamente en Vaca Muerta. Con cotización en Nueva York y una estrategia centrada en el desarrollo de petróleo no convencional, la compañía se convirtió en un vehículo para capturar el potencial de crecimiento de la producción petrolera argentina.
La apuesta del management
La gerencia optó por construir una compañía privada enfocada en Vaca Muerta, a partir del conocimiento que el management ya tenía sobre el yacimiento. La estrategia se apoyó en producir petróleo a bajo costo, venderlo en dólares a precios de paridad de exportación y operar con la disciplina de una empresa que reporta a los mercados internacionales y piensa como tal.
Su base accionaria refleja el interés que despertó. Entre los principales tenedores figuran grandes gestoras globales como Capital Group, JPMorgan, T. Rowe Price y Baillie Gifford, inversores de Medio Oriente como el Abu Dhabi Investment Council, y Thiel Macro. El fundador, Miguel Galuccio, conserva alrededor del 2,6% del capital que representan USD 225 millones a la capitalización de mercado actual.
Una historia de crecimiento y disciplina
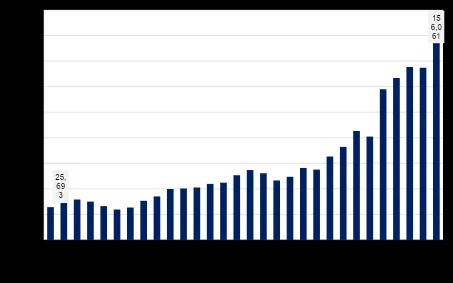
El factor que fue consolidando la confianza del mercado fue la consistencia de los resultados. Trimestre a trimestre, Vista pudo sostener el crecimiento de su producción. El volumen total pasó de alrededor de 25.700 barriles equivalentes de petróleo por día (boe/d) a comienzos de 2019 a más de 156.000 en el segundo trimestre de 2026, un incremento cercano a seis veces.
El crecimiento estuvo liderado por el petróleo, que se multiplicó casi por nueve, de 15.100 a 135.400 barriles por día, y pasó a representar cerca del 87% de la producción, frente al 59% de 2019. El resto de la producción, que se trata de gas natural, creció a un ritmo menor.
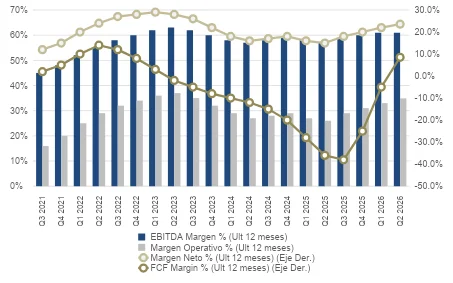
El crecimiento en la producción se tradujo en un margen EBITDA ajustado creciente en el tiempo. Además, se observa la estabilidad del margen operativo que promedió el 29,5% en los últimos 20 trimestres junto a un margen de última línea que presentó un 20,7% para la misma métrica y período analizado.
Cuando se analiza el efectivo libre de caja y su margen respecto a la facturación, se observa mayor volatilidad en esta métrica debido a las adquisiciones realizadas por Vista para financiar su crecimiento sumado a las grandes inversiones que deben hacer este tipo de compañías a la hora de extraer petróleo.
Las métricas que mira Wall Street
Un inversor internacional que analiza un productor de shale se detiene en un conjunto de indicadores operativos y financieros que van más allá de la ganancia contable. En todos ellos, Vista muestra números sólidos.
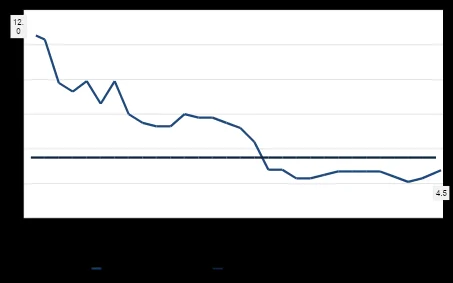
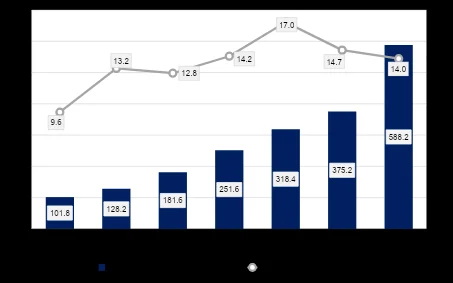
El punto de partida es el costo de extracción. Éste descendió de USD 12 por barril equivalente en 2019 a alrededor de USD 4,5 en 2026 (ver Gráfico nro. 3), un nivel comparable al de los operadores más eficientes de la cuenca del Permian, en Estados Unidos.
Esa competitividad se refleja en el margen por barril. El EBITDA por barril equivalente se ubicó en torno a los USD 56 en segundo trimestre del 2026 (ver Gráfico nro. 4) desde los USD 16 del 2019.
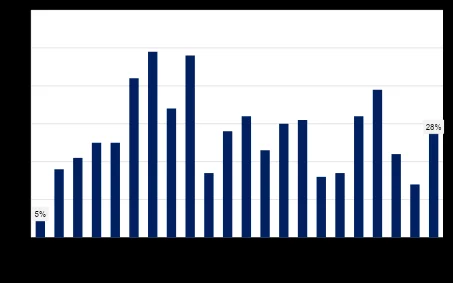
Otra métrica que se analiza con asiduidad desde el lado accionista es el retorno sobre el patrimonio neto (ROE por sus siglas en inglés). Este confirma la calidad del negocio siempre y cuando no posea un endeudamiento excesivo y la empresa citada no lo posee por lo es de utilidad para el análisis.
El ROE de Vista se movió en un rango de 5% en el 2021 a zonas cercanas al 30% a 40% en los últimos años (ver Gráfico nro. 5), con un 28% presentado en el segundo trimestre de 2026. Sostener retornos de ese orden en plena etapa de inversión se trata de una señal de eficiencia en el uso del capital.
El balance también se mantuvo ordenado. La deuda neta sobre EBITDA se movió entre niveles cercanos a 0,4 veces y picos de casi dos veces, para ubicarse en 1,3 veces en el segundo trimestre de 2026 (ver Gráfico nro. 6). El apalancamiento se sostuvo bajo control incluso durante una etapa activa de adquisiciones.
Cuando se adquieren o analizan acciones, hay veces que los titulares o gráficos de corto plazo terminan imponiéndose por sobre el largo plazo y esto ocasiona que se olviden los motivos por lo que las compañías tienden a ser buenas inversiones a lo largo del tiempo. En el Gráfico nro. 7, se observa la relación directa que existe entre las ganancias corporativas y el precio de la acción.
Para el caso de la Compañía en análisis, la relación y evolución es casi perfecta con excepción de mediados del 2025 donde se presentó como una oportunidad de compra gracias a la volatilidad generada por las elecciones de medio término en Argentina.
La consolidación de Vaca Muerta
Parte del crecimiento de Vista provino de la compra de activos a operadores internacionales que decidieron salir de la cuenca. La empresa adquirió la participación de Petronas en el bloque La Amarga Chica en abril 2025 mientras que en mayo de 2026 cerró la compra de los activos de Equinor en Vaca Muerta por USD 712 millones, que incluyeron participaciones no operadas en los bloques Bandurria Sur y Bajo del Toro.
Ambas operaciones se pagaron en parte con acciones, lo que explica que Petronas y Equinor figuren en el registro de accionistas, la primera reduciendo su posición durante los últimos trimestres y la segunda como tenedor nuevo tras recibir alrededor de 6,2 millones de ADS.
Estas adquisiciones son la contracara del apalancamiento transitorio que se observó en 2025. Vista tomó deuda y emitió acciones para consolidar los bloques y asegurar mayor producción futura. El mayor endeudamiento respondió a la compra de activos para ganar tamaño, y no a una necesidad de financiar sus operaciones de corto plazo. Es decir, que se tomó deuda por las buenas razones mirado desde el lado inversor.
La integración hacia la comercialización
Vista dio un paso adicional para mejorar el precio que efectivamente cobra por cada barril. A través de VEISA, su nuevo brazo de comercialización, la empresa pasó a colocar su propia producción en el mercado internacional en lugar de venderla a las grandes casas de trading que tradicionalmente intermedian el crudo, como Trafigura.
Cada eslabón de la cadena de comercialización retiene una porción del valor, y al vender de forma directa, sobre una base entregada en destino, Vista busca capturar ese margen que antes quedaba en manos del intermediario, mejorando así el margen por barril.
La estrategia tiene un costo, que se vio con claridad en el primer trimestre de 2026. Al cobrar solo cuando la mercadería llega a destino, y dado que el crudo despachado al sudeste asiático demora cerca de 40 días en llegar, el capital de trabajo se infló por los pagos pendientes de la mercadería ya enviada.
A eso se sumó un cargo por la cobertura de esa producción en tránsito, en un trimestre en el que el precio del crudo se disparaba por el conflicto en Medio Oriente. En el segundo trimestre esos cargos se normalizaron y el efecto se revirtió.
Hay además una lectura más especulativa que conviene plantear con cautela. Si VEISA llegara a colocar no solo los barriles de Vista sino también los de otros productores de Vaca Muerta, la estructura de comercialización podría transformarse en una fuente de ingresos adicional.
Sin embargo, no se trata del escenario central de la historia. Vista se caracterizó por su foco en el desarrollo de sus propios activos, y una expansión hacia la comercialización de terceros no sería el eje del caso de inversión. De darse, probablemente aportaría de manera marginal al crecimiento de los ingresos.
El cuello de botella y el salto a los VLCC
El principal desafío pendiente se trata de la evacuación. La producción y los pozos están disponibles, y la restricción es la capacidad de transporte del crudo hacia el Atlántico. La proporción de petróleo que Vista despacha físicamente al mercado externo pasó de niveles cercanos a cero a alrededor del 72% en el segundo trimestre de 2026, frente al 61% de un año atrás (ver Gráfico nro. 9).
En términos económicos, casi todo el petróleo de Vista captura precios internacionales, aunque una parte todavía se entregue en el mercado interno. El próximo escalón depende de la infraestructura de transporte.
Aquí es donde el oleoducto Vaca Muerta Oil Sur, conocido como VMOS por sus siglas, entraría en acción. Lo desarrolla un consorcio de ocho productores, entre ellos YPF, Vista, Pan American Energy, Pampa Energía, Chevron, Pluspetrol, Shell y Tecpetrol, y conecta la cuenca neuquina con una terminal de exportación en Punta Colorada, sobre el Atlántico, en Río Negro.
Según los últimos resultados de Vista, la obra se encontraba en torno al 80% de avance, con el inicio de operación previsto para fines de este año y la meta de cargar el primer buque de gran porte durante el año próximo.
La diferencia entre exportar con el método de transporte actual y hacerlo por VMOS no es menor. La terminal de Punta Colorada está diseñada con monoboyas capaces de cargar buques VLCC (Very Large Crude Carriers), que transportan alrededor de dos millones de barriles cada uno. Cargar un buque de ese tamaño distribuye los costos fijos de logística sobre un volumen mucho mayor, lo que reduce el costo de flete y mejora el margen por barril que recibe el productor.
Además, la escala de un VLCC vuelve rentable el transporte a mercados lejanos como Asia o el Golfo de Estados Unidos, lo que amplía la base de compradores y la posibilidad de capturar mejores precios. Actualmente, sin una terminal de aguas profundas, la exportación se realiza en buques más pequeños o por rutas alternativas, con un costo por barril más alto y un alcance de mercados más limitado. VMOS modifica esa ecuación y convierte a la producción de Vaca Muerta en un flujo exportable a escala global