
Golar tiene al segundo buque al 74%
La primera pregunta que le hizo Ernesto López Anadón a Marcos Bulgheroni en la AOG Patagonia fue por el GNL. El presidente del IAPG recordó que hubo un año en que el país recibió buques de GNL los 365 días y quiso saber cómo se llegó a pensar el camino inverso. El Group CEO de Pan American Energy contestó con una ironía sobre el origen del proyecto, que describió como un proceso "medio irresponsable", y después repasó cómo se armó.
Esa reconstrucción tiene peso propio porque Southern Energy, el consorcio que integran PAE (30%), YPF (25%), Pampa Energía (20%), Harbour Energy (15%) y Golar LNG (10%), ya tiene buque fletado, un contrato de venta firmado y el financiamiento de su gasoducto cerrado.
Bulgheroni repasó las tres decisiones que, a su juicio, definieron el proyecto. La primera fue abrir el consorcio a la mayor cantidad de productores posible, con YPF a la cabeza, para alinear intereses; destacó la generosidad de Horacio Marín, que compartía el panel. La segunda fue el formato flotante. En 2022, cuando el noruego Tor Olav Trøim, fundador de Golar, llamó para ofrecer un barco, la Argentina no tenía historia como exportadora, y un buque que puede irse mitigaba las dudas de socios, compradores y financistas. La tercera fue la geopolítica, que esta vez, dijo, jugó a favor.
El moderador citó proyecciones que anticipan un fuerte crecimiento de la licuefacción flotante en el mundo. Bulgheroni dejó la puerta abierta a más socios y aclaró que hubo empresas invitadas que prefirieron no sumarse.
El Hilli llega en junio con el ducto en condiciones
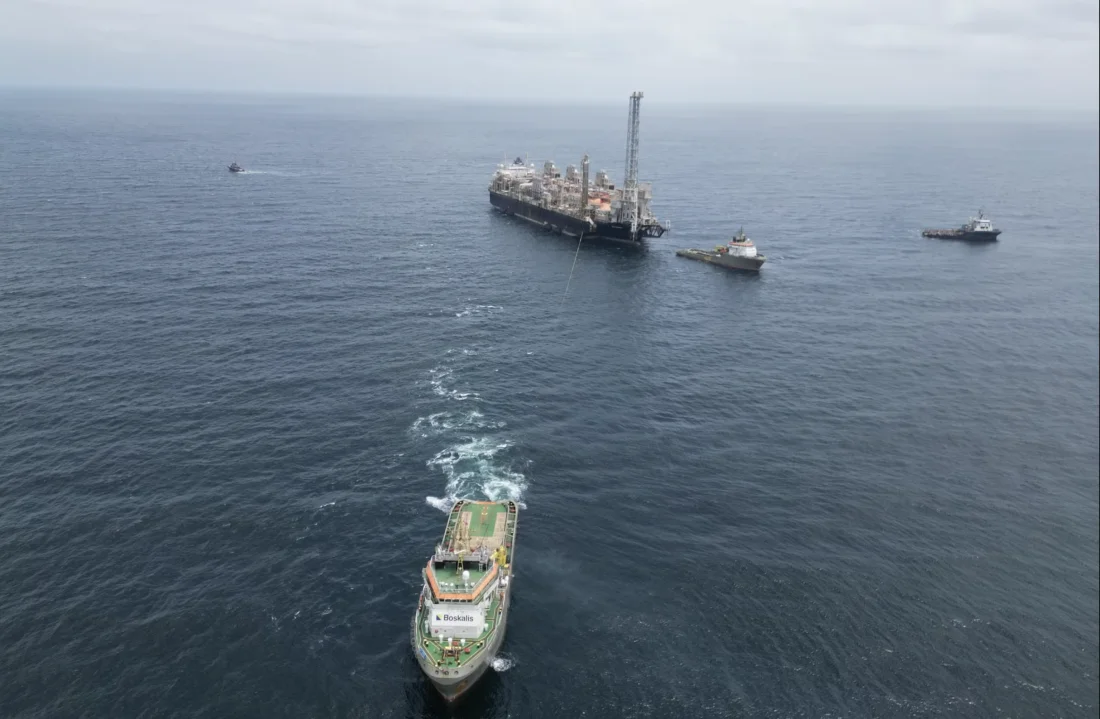
Sobre el primer buque, Bulgheroni fue preciso. El Hilli Episeyo llega al Golfo San Matías en junio de 2027, con los caños de conexión terminados, y después de una puesta en marcha gradual el consorcio tendría que estar produciendo hacia fines de septiembre u octubre de ese año.
Ese cronograma coincide con el de Golar. En el reporte del segundo trimestre que presentó ante la SEC en agosto, la compañía informó que el Hilli descargó su último cargamento en Camerún el 27 de julio, que el 4 de agosto zarpó hacia el astillero de Seatrium en Singapur y que su contrato de 20 años en la Argentina arranca en el segundo semestre de 2027.
Golar también puso número a la escala técnica: el presupuesto para modernizar el buque, trasladarlo y operarlo hasta su llegada es de u$s 350 millones, de los cuales había gastado u$s 71 millones al 30 de junio. El Hilli tiene una capacidad de 2,45 millones de toneladas anuales, unos 11,5 millones de metros cúbicos diarios de gas.
El segundo buque avanza en China
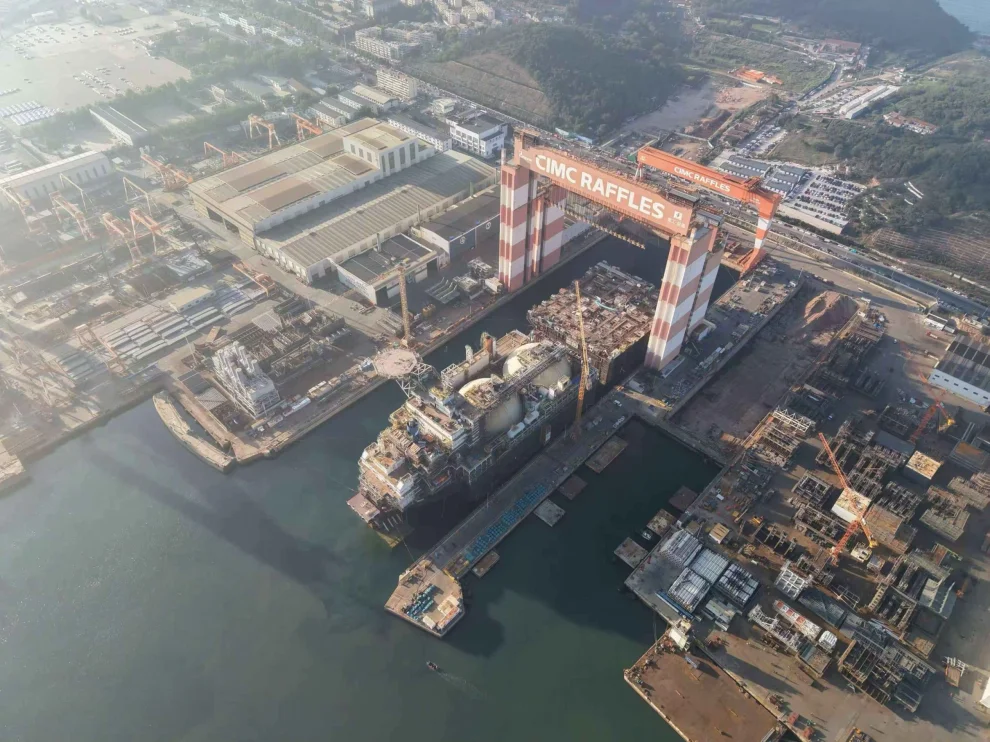
Bulgheroni recordó que el segundo buque se construye en China. La unidad, que Southern Energy bautizó FLNG Esperanza, se convierte en el astillero de CIMC Raffles y, según el reporte trimestral de Golar, sigue "en tiempo y en presupuesto". Golar prevé terminarlo en el cuarto trimestre de 2027, enviarlo a la Argentina y arrancar el contrato en el segundo semestre de 2028. En la conferencia con inversores de agosto, el CEO de Golar, Karl Fredrik Staubo, informó un avance del 74% en la conversión y unos u$s 1.300 millones de aportes en efectivo sobre un presupuesto total de u$s 2.200 millones. Shale24 había seguido la etapa en que la planta de licuefacción salió del dique en China.
La otra obra es el gasoducto. San Matías Pipeline, la sociedad con los mismos cinco socios, cerró a fines de agosto un préstamo de u$s 900 millones a siete años, con otros u$s 400 millones de aportes de capital de los socios. Golar informó que ya se adjudicó el contrato de construcción del ducto, de casi 500 kilómetros según la compañía. Shale24 había detallado en junio la obra que el proyecto debe resolver antes de exportar.
El cronograma de la sociedad prevé terminar la obra a mediados de 2028. Hasta entonces, el Hilli se abastecerá a través del Gasoducto San Martín. El Esperanza, con 3,5 millones de toneladas anuales, depende del ducto nuevo, según el esquema que el consorcio presentó desde el inicio.
Golar se queda con una parte de cada dólar de suba
El otro eje de la respuesta fue el mercado. Bulgheroni explicó que elegir la licuefacción flotante permitió acortar el tiempo de llegada y capturar una ola de precios altos que atribuyó a situaciones geopolíticas, y admitió que nadie sabe cuánto va a durar. Mencionó el efecto del cierre del Estrecho de Ormuz y la decisión europea de dejar de comprarle gas a Rusia.
Ese contexto también tiene un reparto. Según explicó Golar a sus inversores, sus contratos con Southern Energy incluyen un cargo indexado al precio equivalente al 25% de los precios FOB por encima de u$s 8 por millón de BTU (MMBtu). Por encima de ese umbral, una cuarta parte de cada dólar de suba queda en manos del dueño de los buques.
La cláusula permite medir la sensibilidad del negocio. Con el factor de conversión habitual de la industria, de unos 52 millones de BTU por tonelada, el Hilli a plena capacidad procesa alrededor de 127 millones de MMBtu por año. Según un cálculo de Shale24, cada dólar por encima de los u$s 8 le suma a Golar unos u$s 32 millones anuales por ese buque. Con las dos unidades operando, la cifra sube a cerca de u$s 77 millones por año por cada dólar de precio. El 75% restante queda en Southern Energy, donde Golar también participa con el 10%.
Del lado comercial, la foto es despareja entre los dos buques. El consorcio tiene vendidas 2 de las 6 millones de toneladas anuales que suman las dos unidades, con el contrato a ocho años con la alemana SEFE. Ese volumen equivale a más del 80% de la capacidad del Hilli, de modo que el primer buque llega con la mayor parte de su producción colocada.
El frente abierto es el resto: unas 4 millones de toneladas anuales sin contrato de venta anunciado, un volumen que supera la capacidad entera del Esperanza. Golar informó en su reporte que Southern Energy inició un proceso competitivo para vender más volumen y que las propuestas recibidas muestran "fuerte interés" de compradores. Staubo dijo en la misma conferencia que espera cerrar más contratos antes de fin de año.
El momento de esa negociación coincide con el escenario que describió Bulgheroni. Si el sello de proveedor confiable y alejado de los conflictos que reivindicó el CEO de PAE se traduce en precio, los contratos que se firmen en los próximos meses van a definir las condiciones de venta de cerca de dos tercios de la capacidad del consorcio.