
Integración energética regional

Reemplazar gasoil por gas natural comprimido (GNC) en una parte del transporte pesado le ahorraría al Cono Sur cerca de u$s 420 millones anuales en importaciones, y el crecimiento de Vaca Muerta convertiría a la región en exportadora neta de gas licuado de petróleo (GLP) hacia 2030. Son las dos conclusiones centrales de un estudio de la Organización Latinoamericana y Caribeña de Energía (OLACDE) y el Banco de Desarrollo de América Latina y el Caribe (CAF), elaborado en el marco del Proyecto Regional de Integración Gasífera del Mercosur y Chile.
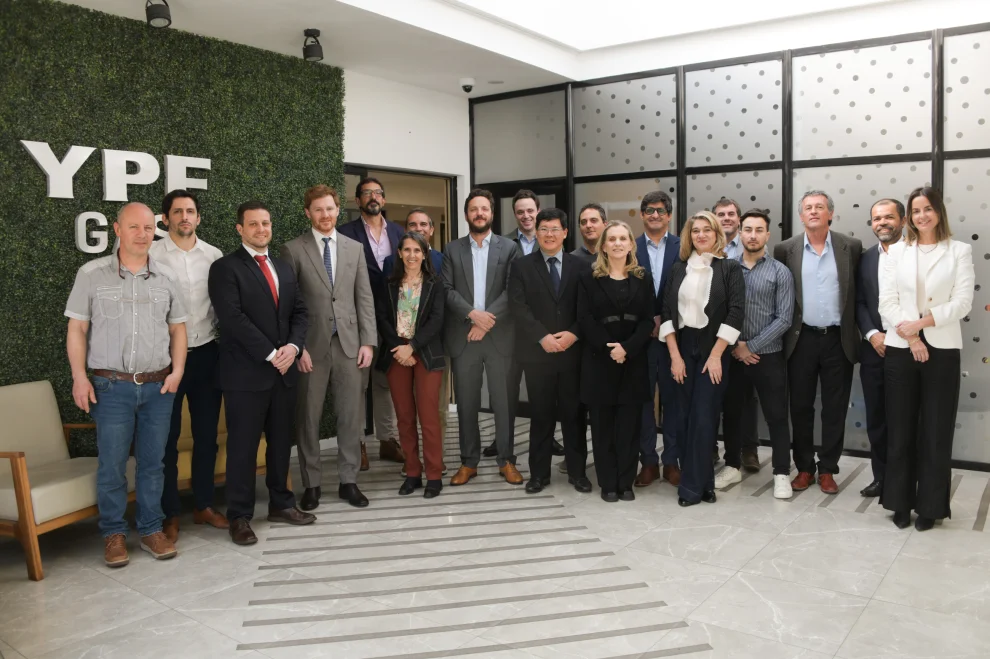
Los resultados se presentaron en la planta de YPF Gas, en La Matanza, ante autoridades del sector energético, fabricantes de vehículos, empresas de transporte y representantes de la industria del gas. La jornada puso el foco en dos canales para llevar la integración regional del gas más allá de los gasoductos: el transporte de cargas y el comercio de GLP.
El gas en las rutas ahorraría divisas en cinco corredores
Según el análisis de OLACDE, los países de la región importaron alrededor de 30 millones de metros cúbicos de gasoil en 2025, por un valor cercano a u$s 18.000 millones. Del otro lado de esa factura, el estudio ubica los recursos gasíferos de la Argentina, con Vaca Muerta como motor, y de Brasil, con el desarrollo del presal.
El cálculo toma cinco corredores: Río de Janeiro-São Paulo, Buenos Aires-Porto Alegre, Porto Alegre-São Paulo, Buenos Aires-Santiago y la ruta de la arena entre Entre Ríos y Vaca Muerta. Si el GNC reemplazara al gasoil en el 20% del tránsito pesado de esos trayectos, la región ahorraría u$s 420 millones anuales en divisas y sumaría una demanda de 2,4 millones de metros cúbicos diarios de gas natural.
El último de esos corredores toca de cerca a la cuenca neuquina. La arena es el insumo de mayor volumen de la fractura hidráulica y llega por camión desde el Litoral, por rutas nacionales que el Gobierno ya incorporó al régimen de concesión con peaje. En las locaciones, las empresas de servicios avanzan en la misma dirección: Tenaris ya opera bombas de fractura con gas del pozo y apunta a reemplazar el 80% del diésel.
El informe aclara que la competitividad del GNC frente al gasoil depende de los precios relativos de los combustibles, de la intensidad de uso de cada vehículo y de las condiciones de abastecimiento de cada mercado. Para escalar, los camiones a gas necesitan inversiones coordinadas en vehículos y estaciones de carga, mejores condiciones de financiamiento y una mayor armonización técnica y regulatoria entre los países. La propuesta del estudio es avanzar por corredores con demanda identificada y estaciones de alto caudal, un esquema que reduce el riesgo de inversión y permite una adopción progresiva.
En la apertura, Guido Maiulini, jefe de Asesoría Estratégica de OLACDE, planteó el alcance de la agenda: "La integración gasífera regional debe trascender el intercambio tradicional de gas por gasoductos y explorar nuevas oportunidades, como el Gas Natural Vehicular en el transporte de cargas y el Gas Licuado de Petróleo".
Juan Ríos, ejecutivo principal de la Dirección de Energía, Gas y Minería Estratégica de CAF, sostuvo que hace falta articular inversiones, financiamiento y regulación para que las oportunidades identificadas se conviertan en proyectos concretos. Juan Giménez, director de YPF Gas, vinculó el estudio con la expansión de la oferta argentina: "El crecimiento de la producción nos plantea el desafío de ampliar los mercados, fortalecer los intercambios regionales y promover nuevas aplicaciones que permitan aprovechar el potencial de nuestros recursos energéticos".
La producción argentina de GLP casi se triplicaría hacia 2030
El segundo eje del estudio es el GLP, un mercado en el que el Cono Sur pasaría de una posición deficitaria a la de exportador neto. Las proyecciones indican que la producción argentina subiría de 2,95 millones de toneladas en 2025 a cerca de 8 millones de toneladas en 2030, impulsada principalmente por Vaca Muerta y, en menor medida, por el presal brasileño.
A escala regional, el balance pasaría de un déficit de 1,6 millones de toneladas a un superávit de 7 millones de toneladas anuales. Ese giro permitiría sustituir importaciones, bajar los costos de abastecimiento y ampliar el comercio entre los países. El análisis identifica margen para crecer en las ventas hacia Paraguay, el sur de Chile y Brasil, y suma a Perú como mercado potencial.
La tendencia ya aparece en los registros oficiales. Según la Secretaría de Energía, las exportaciones argentinas de GLP sumaron 1.206.700 toneladas entre enero y agosto, un 26,7% más que un año antes, y llegaron a 16 países, contra 9 del mismo período de 2025. La infraestructura que sostendría el salto ya está en obra: Compañía Mega amplió 50% su capacidad de líquidos en Bahía Blanca, y TGS adhirió al RIGI con dos proyectos que suman más de u$s 3.200 millones, con una fraccionadora de 2,7 millones de toneladas anuales de propano, butano y gasolina natural.
Para el estudio, aprovechar esa oferta requiere invertir en separación y procesamiento de gas, mejorar la logística de distribución y desarrollar condiciones comerciales competitivas que conecten el crecimiento de la producción con los mercados de consumo.
Transportistas, fabricantes y reguladores
La jornada incluyó dos paneles. En el primero, representantes de YPF, Scania, Transporte Ibarra y el ENRGE analizaron las tecnologías disponibles, la infraestructura de abastecimiento y el financiamiento de las flotas. El segundo reunió a Leandro Maldonado, gerente de Desarrollo de Negocio de YPF Gas, con autoridades de los países participantes para debatir alternativas de abastecimiento, desafíos logísticos y esquemas comerciales para el GLP.
Las conclusiones del estudio plantean que la integración energética del Cono Sur puede avanzar por el intercambio de gas natural y también por nuevos usos en el transporte pesado y una mayor circulación de GLP entre los países. Para concretar ese potencial, OLACDE y CAF proponen coordinar inversiones, infraestructura y marcos regulatorios en toda la región.